
Die Immobilienfinanzierung beginnt am besten, bevor Sie Ihre Wunschimmobilie gefunden haben. Wer den immobilienfinanzierung ablauf früh kennt, kann den eigenen finanziellen Rahmen besser einschätzen und bei einem passenden Objekt vorbereitet handeln. Eine erste Finanzierungsorientierung vor der Suche ist sinnvoll. Ein konkretes Darlehensangebot lässt sich in der Regel erst mit den Angaben zum Kaufobjekt erstellen.
Die vielen Einzelschritte werfen oft Fragen auf: Welche Unterlagen werden benötigt? Wann hilft eine Finanzierungszusage, und worauf kommt es bei Darlehensangebot, Kaufvertrag und Auszahlung an? Eine klare Reihenfolge erleichtert es, Entscheidungen und Fristen im Blick zu behalten.
In diesem Beitrag erfahren Sie, wie der Weg vom ersten Kassensturz bis zur Darlehensauszahlung verläuft und wie Sie sich auf die einzelnen Etappen vorbereiten. Sie sehen, welche Informationen Finanzierungspartner für ihre Prüfung benötigen, wie Sie Angebote einordnen und wann die nächsten Schritte anstehen. So können Sie die Finanzierung gezielter in Ihren Immobilienkauf einplanen.
Wichtigste Erkenntnisse
- Der immobilienfinanzierung ablauf führt von der finanziellen Bestandsaufnahme über die Immobiliensuche bis zur Darlehensauszahlung. Die genaue Reihenfolge kann je nach Vorhaben variieren.
- Ein Finanzierungsrahmen gibt Orientierung bei der Suche, ist aber noch kein Darlehensvertrag.
- Vergleichen Sie Angebote nicht nur anhand der Monatsrate. Berücksichtigen Sie auch Sollzins, effektiven Jahreszins, Tilgung, Zinsbindung und Sondertilgungsmöglichkeiten.
- Mit geordneten Nachweisen zu Einkommen, Eigenmitteln, Verpflichtungen und Kaufobjekt bereiten Sie sich gezielt auf die Finanzierungsprüfung vor.
- Engels Immobilien vermittelt Bau- und Immobilienfinanzierungen über externe Bank- und Finanzierungspartner und bringt regionale Marktkenntnis aus Hennef und dem Rhein-Sieg-Kreis ein.
Immobilienfinanzierung: Diese Schritte bilden den Ablauf
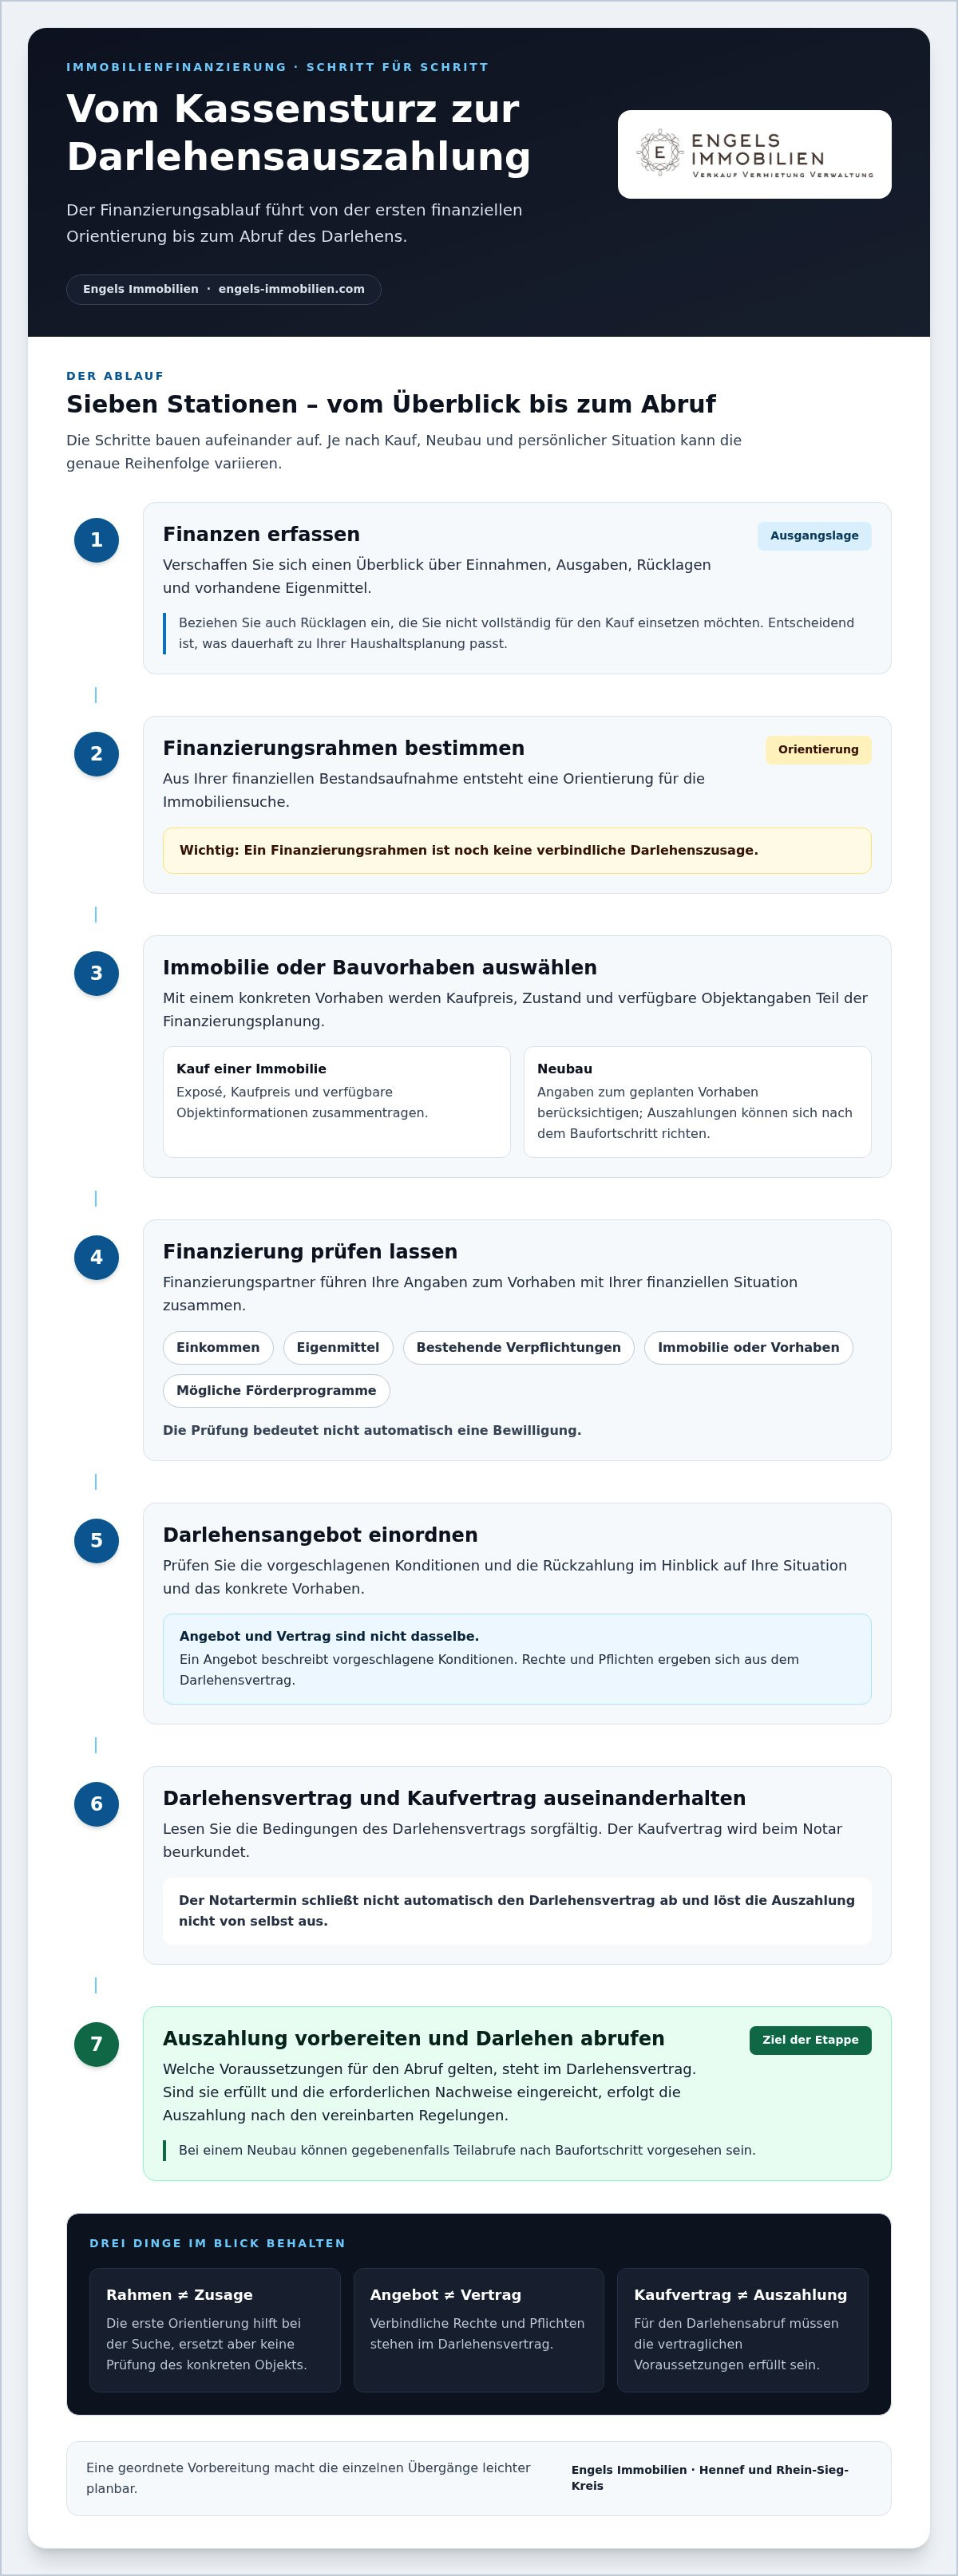
Die Finanzierung besteht aus mehreren Etappen, die aufeinander aufbauen. Sie verlaufen aber nicht bei jedem Vorhaben gleich. Beim Kauf einer bestehenden Immobilie steht zunächst die finanzielle Orientierung im Vordergrund. Bei einem Neubau richten sich einzelne Entscheidungen und Auszahlungen stärker nach dem Baufortschritt. Der immobilienfinanzierung ablauf lässt sich dennoch als Folge von der Bestandsaufnahme bis zur Bereitstellung des Darlehens strukturieren.
- Finanzen erfassen: Einnahmen, Ausgaben, Rücklagen und vorhandene Eigenmittel bilden die Ausgangslage.
- Finanzierungsrahmen bestimmen: Daraus ergibt sich eine Orientierung für die Immobiliensuche, aber noch keine verbindliche Darlehenszusage.
- Immobilie auswählen: Kaufpreis, Zustand und weitere Angaben zum Objekt machen die Finanzierung konkreter.
- Darlehensangebot prüfen: Ordnen Sie Konditionen und Rückzahlung im Hinblick auf Ihre Situation und das Vorhaben ein.
- Vertrag und Auszahlung vorbereiten: Wenn die erforderlichen Vereinbarungen und Voraussetzungen erfüllt sind, kann das Darlehen abgerufen werden. Bei einem Neubau sind gegebenenfalls Teilabrufe nach Baufortschritt vorgesehen.
Diese Stationen markieren wichtige Übergänge. Der Finanzierungsrahmen hilft bei der Suche, ersetzt aber weder die Prüfung eines konkreten Objekts noch einen Darlehensvertrag. Erst wenn das Objekt feststeht, können seine Angaben in die konkrete Finanzierung einfließen. Auch ein Angebot oder eine Zusage ist von der späteren vertraglichen Vereinbarung und den Bedingungen für den Darlehensabruf zu unterscheiden.
Was bedeutet Immobilienfinanzierung im Ablauf?
Eine Immobilienfinanzierung verbindet eigene Mittel mit einem Darlehen und berücksichtigt zusätzlich anfallende Kosten, etwa Notar- und Grundbuchkosten oder die Grunderwerbsteuer. Der Begriff „Baufinanzierung“ wird häufig auch dann verwendet, wenn eine bestehende Immobilie gekauft wird. Einen allgemeinen Überblick über Finanzierungsformen und Zusammenhänge bietet die Immobilienfinanzierung auf Wikipedia. Welche Finanzierung infrage kommt, hängt von Ihrer Situation, dem Objekt und dem Vorhaben ab.
Warum die Planung vor der Immobiliensuche beginnt
Ein erster Kassensturz zeigt, welche monatlichen Ausgaben bereits feststehen und welche Eigenmittel tatsächlich für den Kauf zur Verfügung stehen. Berücksichtigen Sie auch Rücklagen, die Sie nicht vollständig einsetzen möchten. So entsteht ein realistischer Rahmen für die Immobiliensuche. Eine pauschale Eigenkapitalquote oder passende Monatsrate gibt es nicht: Maßgeblich ist, was dauerhaft zu Ihrer Haushaltsplanung passt.
Kurz zusammengefasst: Die Immobilienfinanzierung führt von der Prüfung der eigenen Finanzen über die Abstimmung auf ein konkretes Objekt und den Darlehensvertrag bis zur Auszahlung. Die Reihenfolge kann sich je nach Kauf, Neubau und persönlicher Situation unterscheiden.
Von der Immobiliensuche bis zur Auszahlung: So greifen die Schritte ineinander
Wenn Sie eine passende Immobilie gefunden haben, wird aus der ersten Orientierung die Prüfung eines konkreten Vorhabens. Kaufpreis, Objektunterlagen und Ihre finanzielle Situation fließen in die Finanzierungsanfrage ein. Der Ablauf ist nicht starr: Kauf, Neubau und individuelle Vertragsbedingungen beeinflussen, wann Unterlagen vorliegen und welche Schritte möglich sind. Planen Sie die Übergänge bewusst, statt Finanzierungsrahmen, Kaufvertrag und Darlehensauszahlung als einen einzigen Vorgang zu behandeln.
- Objekt auswählen und Angaben zusammentragen: Exposé, Kaufpreis und verfügbare Objektinformationen bilden die Grundlage für die Anfrage. Bei einem Bauvorhaben sind stattdessen unter anderem die Angaben zum geplanten Vorhaben wichtig.
- Finanzierung prüfen lassen: Die Finanzierungspartner prüfen die Angaben zu Einkommen, Eigenmitteln, bestehenden Verpflichtungen und Immobilie. Mögliche Förderprogramme können ebenfalls berücksichtigt werden. Ihre Prüfung bedeutet jedoch keine Bewilligung.
- Darlehensangebot und Vertrag auseinanderhalten: Ein Angebot beschreibt vorgeschlagene Konditionen. Rechte und Pflichten ergeben sich aus dem Darlehensvertrag. Ordnen Sie dessen Bedingungen vor der Unterzeichnung sorgfältig ein.
- Kaufvertrag beim Notar beurkunden lassen: Der Notartermin gehört zum Immobilienkauf. Er schließt nicht automatisch den Darlehensvertrag ab und löst auch nicht von selbst die Auszahlung aus.
- Auszahlungsvoraussetzungen erfüllen: Im Darlehensvertrag ist festgelegt, welche Bedingungen für einen Abruf gelten. Sind diese erfüllt und die erforderlichen Nachweise eingereicht, erfolgt die Auszahlung nach den vereinbarten Regelungen.
Finanzierungsanfrage und Darlehensangebot
Bei der Anfrage werden Ihre persönlichen Finanzangaben mit den Daten des konkreten Vorhabens zusammengeführt. Die erste Orientierung kann sich dadurch verändern, etwa wenn Kaufpreis, Objektzustand oder Finanzierungsbedarf von den ursprünglichen Annahmen abweichen. Auch Fördermöglichkeiten können in die Planung einfließen. Entscheidend sind die Konditionen und Voraussetzungen, die schließlich im jeweiligen Darlehensvertrag festgehalten werden.
Kaufvertrag, Grundbuch und Darlehensauszahlung
Der Notar beurkundet den Kaufvertrag und veranlasst die vereinbarten Schritte zu dessen Vollzug. Das Grundbuch dokumentiert unter anderem Eigentumsverhältnisse und eingetragene Rechte. Eine für die Finanzierung relevante Sicherheit kann dort entsprechend den Vertragsbedingungen berücksichtigt werden. Wann das Darlehen abgerufen werden kann, richtet sich nach dem Darlehensvertrag und den darin genannten Voraussetzungen, nicht allein nach dem Notartermin.
Beim Kauf einer bestehenden Immobilie richtet sich die Auszahlung üblicherweise nach den vertraglichen Abrufbedingungen und dem vorgesehenen Zahlungsablauf. Bei einem Neubau oder anderen Bauvorhaben kann der Vertrag Teilabrufe nach Baufortschritt vorsehen. Prüfen Sie daher frühzeitig, welche Nachweise, Fristen und Zahlungsanforderungen für Ihr Vorhaben gelten. So koordinieren Sie den immobilienfinanzierung ablauf besser zwischen Kaufentscheidung, Beurkundung und Mittelabruf.
Wenn Sie die Finanzierung in Ihren Kaufprozess einordnen möchten, vermittelt Engels Immobilien Finanzierungslösungen über externe Bank- und Finanzierungspartner und bringt regionale Marktkenntnis aus Hennef und dem Rhein-Sieg-Kreis ein.
Finanzierungsangebote vergleichen: Welche Entscheidungen wirklich zählen
Liegen konkrete Darlehensangebote vor, vergleichen Sie die einzelnen Konditionen und nicht nur die monatliche Rate. Zwei Angebote mit ähnlicher Rate können sich darin unterscheiden, wie schnell die Restschuld sinkt, wie lange der Sollzins festgeschrieben ist oder ob zusätzliche Rückzahlungen möglich sind. Stellen Sie die Werte nebeneinander und achten Sie darauf, dass sich die Angebote auf vergleichbare Darlehenssummen und Annahmen beziehen.
Eine Vergleichsübersicht kann diese Punkte enthalten:
- Sollzins: Der vereinbarte Zinssatz beeinflusst die Zinskosten des Darlehens.
- Effektiver Jahreszins: Diese Kennzahl erleichtert den Vergleich der Kreditkosten. Prüfen Sie auch, welche Bedingungen und Kosten im Angebot ausgewiesen sind.
- Anfängliche Tilgung: Sie gibt an, welcher Anteil des Darlehens zu Beginn zurückgezahlt wird. Die Tilgung verringert die Restschuld, Zinsen sind das Entgelt für das geliehene Geld.
- Zinsbindung: In diesem Zeitraum gilt der vereinbarte Sollzins. Eine längere Bindung kann mehr Planungssicherheit bieten. Ausgestaltung und Kosten unterscheiden sich jedoch je nach Angebot.
- Sondertilgung: Prüfen Sie, ob zusätzliche Rückzahlungen möglich sind und welche vertraglichen Bedingungen dafür gelten. Sie können die Restschuld senken, sofern Sie den Spielraum nutzen können.
Zinsbindung, Tilgung und Rate verständlich vergleichen
Die Monatsrate setzt sich im Wesentlichen aus Zins und Tilgung zusammen. Eine niedrigere Rate ist nicht automatisch die günstigere Lösung: Sie kann etwa mit einer niedrigeren anfänglichen Tilgung verbunden sein, wodurch die Restschuld langsamer sinkt. Überlegen Sie, welche Rate Ihr Haushaltsbudget auch bei veränderten Ausgaben oder einer anderen Lebenssituation tragen kann. Entscheidend ist eine tragbare Planung, nicht die knappstmögliche Rate.
Die Monatsrate zeigt, was Sie regelmäßig zahlen. Erst das Zusammenspiel aus Zinssatz, Tilgung, Zinsbindung und Vertragsoptionen macht Angebote vergleichbar. So vermeiden Sie, den immobilienfinanzierung ablauf vorschnell nach dem niedrigsten Monatsbetrag auszurichten. Prüfen Sie außerdem, wie die Konditionen zu Ihren Plänen passen, statt einzelne Kennzahlen isoliert zu betrachten.
Fördermittel und mögliche Anschlussfinanzierung einordnen
Förderprogramme können je nach Immobilie, Nutzung und persönlicher Situation als zusätzlicher Baustein infrage kommen. Die KfW ist ein Förderinstitut des Bundes. Daraus ergibt sich jedoch kein pauschaler Anspruch auf ein bestimmtes Programm. Beziehen Sie die jeweils geltenden Bedingungen und Fördermöglichkeiten auf Ihr konkretes Vorhaben, bevor Sie diese in die Finanzierungsplanung einrechnen.
Die Anschlussfinanzierung gehört nicht zum Erstabschluss, sollte aber als spätere Planungsfrage mitgedacht werden. Läuft die vereinbarte Zinsbindung aus und besteht noch eine Restschuld, muss deren weitere Finanzierung geregelt werden. Vergleichen Sie daher bereits beim Erstangebot, wie Tilgung und Bindungsdauer zusammenwirken. So sehen Sie klarer, welche Verpflichtungen heute entstehen und welche Fragen erst später relevant werden.
Unterlagen und Vorbereitung: So gehen Sie geordnet in die Finanzierung
Eine geordnete Unterlagenmappe erleichtert das erste Finanzierungsgespräch und hilft, Rückfragen zügig zu klären. Die folgende Checkliste dient der Vorbereitung, ist aber keine verbindliche Vorgabe: Welche Nachweise benötigt werden, hängt vom Finanzierungspartner, Ihrer Situation und dem Vorhaben ab. Im immobilienfinanzierung ablauf können sich Anforderungen ändern, sobald ein konkretes Objekt feststeht oder sich Ihre finanzielle Lage verändert.
Persönliche Finanzunterlagen sinnvoll sammeln
Fassen Sie Angaben zu Einkommen, Vermögen und regelmäßigen Verpflichtungen übersichtlich zusammen. So wird nachvollziehbar, welche Mittel vorhanden sind und welcher Anteil für den Kauf vorgesehen ist. Trennen Sie eingesetzte Eigenmittel von Rücklagen, die Sie für unerwartete Ausgaben oder laufende Kosten behalten möchten. Die folgenden Unterlagen sind Beispiele und nicht automatisch in jedem Fall erforderlich.
- Einkommen: aktuelle Gehaltsabrechnungen oder bei selbstständiger Tätigkeit geeignete Nachweise zu Einkommen und Geschäftssituation.
- Eigenmittel: Konto- oder Depotauszüge sowie eine Übersicht über weitere verfügbare Vermögenswerte.
- Laufende Verpflichtungen: Angaben zu bestehenden Krediten, regelmäßigen Raten und weiteren finanziellen Belastungen.
- Haushalt: eine persönliche Übersicht über monatliche Einnahmen und Ausgaben, um die künftige Belastung realistisch einzuordnen.
Objektunterlagen und offene Fragen vorbereiten
Sobald eine Immobilie in die engere Wahl kommt, ergänzen Sie Ihre persönlichen Nachweise um verfügbare Objektangaben. Dazu gehören etwa Exposé, Kaufpreisunterlagen und vorhandene Informationen zu Zustand oder Ausstattung. Bei einem Neubau sammeln Sie stattdessen Unterlagen, die das geplante Vorhaben beschreiben. Da zu Beginn nicht jedes Dokument vorliegt, hilft eine Liste mit offenen Punkten.
- Zum Kaufobjekt: Exposé, Kaufpreisangaben und vorhandene Objektunterlagen.
- Zu den Gesamtkosten: Fragen zu Kaufnebenkosten und dazu, welche Beträge neben dem Kaufpreis einzuplanen sind.
- Zur Finanzierung: offene Punkte zu Auszahlungsvoraussetzungen, benötigten Nachweisen und möglichen Förderprogrammen.
- Zum eigenen Finanzbild: Angaben, die sich seit dem letzten Gespräch verändert haben, etwa Einkommen, Rücklagen oder bestehende Verpflichtungen.
Aktualisieren Sie Ihre Angaben, wenn sich Ihre persönliche Situation oder das Objekt verändert. Ein neues Kaufangebot, ein anderer Kaufpreis oder veränderte Einkommensverhältnisse können die bisherige Einschätzung beeinflussen. Kennzeichnen Sie, welche Unterlagen aktuell sind und welche Informationen noch fehlen.
Kurzcheck für das erste Finanzierungsgespräch: Einkommen und Ausgaben sind geordnet, Eigenmittel und Rücklagen getrennt dargestellt, laufende Kredite aufgeführt, verfügbare Objektunterlagen gesammelt und offene Fragen notiert. Bei einer Suche in Hennef oder im Rhein-Sieg-Kreis verbindet Engels Immobilien regionale Marktkenntnis mit der Vermittlung von Finanzierungslösungen über externe Bank- und Finanzierungspartner. Besprechen Sie Ihre Finanzierungsunterlagen mit Engels Immobilien, um die nächsten Schritte im Kaufprozess geordnet anzugehen.
Finanzierungsablauf mit Engels Immobilien: Orientierung für Ihre nächsten Schritte
Eine Immobilienentscheidung umfasst mehr als die Wahl eines Darlehens. Fragen zum Kaufobjekt, zum finanziellen Rahmen und zu den nächsten Schritten hängen zusammen. Engels Immobilien hat seinen Sitz in Hennef und vermittelt Bau- und Immobilienfinanzierungen über externe Bank- und Finanzierungspartner. So lässt sich die Finanzierung als Teil des Kaufprozesses betrachten, ohne die Vermittlung mit einer eigenen Kreditvergabe gleichzusetzen.
Welche Unterstützung eine Finanzierungsvermittlung bieten kann
Ausgangspunkt eines Gesprächs können der voraussichtliche Finanzierungsbedarf, Ihre Fragen zum Kaufvorhaben und der Stand Ihrer Immobiliensuche sein. Liegen bereits Angaben zu einem Objekt vor, helfen sie, den Bedarf konkreter einzuordnen. Engels Immobilien vermittelt Finanzierungslösungen über externe Partner. Diese entscheiden über Konditionen und eine mögliche Zusage im Rahmen ihrer Prüfung. Ein bestimmtes Zinsergebnis oder eine Bewilligung lässt sich deshalb nicht vorwegnehmen.
Eine abgestimmte Betrachtung hilft, die Finanzierung im Zusammenhang mit dem Immobilienkauf zu planen. Ändern sich beispielsweise Objektangaben oder Kaufpreis, kann sich auch der Finanzierungsbedarf verändern. Wenn beide Themen im Kaufprozess gemeinsam im Blick bleiben, erkennen Sie leichter, welche Informationen vorliegen und welche Fragen noch offen sind. Das schafft Orientierung, ersetzt aber weder die Prüfung des konkreten Darlehensangebots noch Ihre Entscheidung über dessen Bedingungen.
Die nächsten Schritte für Kaufinteressierte
Für ein erstes Gespräch müssen noch nicht alle Einzelheiten abschließend geklärt sein. Hilfreich ist eine aktuelle Übersicht über Einnahmen, Ausgaben, Eigenmittel und laufende Verpflichtungen. Ergänzen Sie sie um verfügbare Objektinformationen, etwa Kaufpreisangaben oder ein Exposé, sowie Ihre Fragen zu Finanzierung und Ablauf. So lässt sich der Gesprächsbedarf ordnen und die nächsten Schritte gezielter besprechen.
- Finanzieller Überblick: Halten Sie fest, welche Mittel verfügbar sind und welche Rücklagen Sie behalten möchten.
- Angaben zum Vorhaben: Notieren Sie, ob Sie noch suchen, ein konkretes Objekt prüfen oder einen Neubau planen.
- Offene Fragen: Sammeln Sie Punkte zu Finanzierungsbedarf, möglichen Förderungen und dem weiteren Ablauf.
Bei Vorhaben in Hennef, Bonn, Köln, Siegburg, Troisdorf und im Rhein-Sieg-Kreis hilft lokale Marktkenntnis, Fragen zum Immobilienkauf in den passenden Zusammenhang zu stellen. Engels Immobilien betreut Kunden im Rhein-Sieg-Kreis sowie im Raum zwischen Koblenz und Köln. Der konkrete Finanzierungsweg hängt von Ihrer Situation, dem Vorhaben und den Bedingungen der Finanzierungspartner ab.
Wenn Sie Ihre Ausgangslage und die nächsten Schritte besprechen möchten, können Sie sich zu Ihren nächsten Schritten beraten lassen. So lässt sich einordnen, welche Informationen für die weitere Finanzierungsvermittlung hilfreich sind.
Gehen Sie Ihren nächsten Schritt mit Klarheit an
Eine Immobilienentscheidung muss nicht auf einmal vollständig geklärt werden. Halten Sie zunächst fest, was bereits feststeht und welche Frage als Nächstes ansteht. Wenn Sie den immobilienfinanzierung ablauf kennen, können Sie Entscheidungen besser einordnen und die Finanzierung Schritt für Schritt auf Ihr Vorhaben abstimmen.
Engels Immobilien begleitet Sie im Kaufprozess und vermittelt Bau- und Immobilienfinanzierungen über externe Bank- und Finanzierungspartner. Dabei verbindet das Unternehmen langjährige Erfahrung mit lokaler Marktkenntnis im Rhein-Sieg-Kreis. So lassen sich Fragen zu Ihrem Vorhaben und zur Finanzierung im regionalen Zusammenhang besprechen, ohne ein bestimmtes Darlehensergebnis vorwegzunehmen.
Ob Sie gerade Ihre Möglichkeiten ordnen oder bereits ein konkretes Kaufvorhaben verfolgen: Ein Gespräch kann helfen, den nächsten sinnvollen Schritt zu erkennen. Besprechen Sie Ihre Immobilienfinanzierung und die nächsten Schritte mit Engels Immobilien.
Häufige Fragen zur Immobilienfinanzierung
Wie lange dauert eine Immobilienfinanzierung vom Antrag bis zur Auszahlung?
Eine feste Dauer lässt sich nicht für jeden Fall angeben. Sie hängt unter anderem davon ab, ob alle Angaben vollständig sind und welche Prüfungen für das konkrete Objekt erforderlich sind. Fehlende Nachweise oder Rückfragen können den Ablauf ebenfalls beeinflussen. Planen Sie daher ausreichend Zeit zwischen Finanzierungsanfrage, Kaufvertrag und geplantem Zahlungstermin ein. Wenn Sie frühzeitig offene Schritte klären, lässt sich der immobilienfinanzierung ablauf besser einschätzen.
Kann ich eine Immobilie suchen, bevor meine Finanzierung endgültig feststeht?
Ja. Sie können mit der Suche beginnen, während Sie Ihren finanziellen Rahmen ermitteln. Eine erste Orientierung hilft, Angebote realistischer einzuordnen, ist aber keine endgültige Darlehenszusage für ein bestimmtes Objekt. Das gilt auch bei einer Suche in Hennef, Bonn, Köln, Siegburg, Troisdorf oder im Rhein-Sieg-Kreis. Sobald eine Immobilie konkret infrage kommt, benötigt der Finanzierungspartner deren Angaben, um den Finanzierungsbedarf genauer zu prüfen.
Muss der Darlehensvertrag vor dem Notartermin unterschrieben sein?
Eine allgemeingültige Reihenfolge gibt es nicht. Verwechseln Sie den Kaufvertrag jedoch nicht mit einer Finanzierungszusage. Der Notartermin beurkundet den Immobilienkauf, der Darlehensvertrag regelt separat die Finanzierung. Klären Sie vor einer verbindlichen Kaufentscheidung, wie belastbar die Finanzierung ist und welche Bedingungen noch erfüllt werden müssen. Ändern sich Angebot, Kaufpreis oder Objektangaben, sollten die Finanzierungsgrundlagen entsprechend aktualisiert werden.
Wann wird das Darlehen nach dem Immobilienkauf ausgezahlt?
Die Auszahlung erfolgt, sobald die im Darlehensvertrag vereinbarten Voraussetzungen für den Abruf erfüllt sind. Dazu können erforderliche Nachweise und Angaben zum vorgesehenen Zahlungstermin gehören. Der Notartermin allein löst die Überweisung nicht automatisch aus. Prüfen Sie rechtzeitig, welche Unterlagen benötigt werden und an wen die Darlehenssumme überwiesen werden soll. Bei Bauvorhaben können vertraglich vereinbarte Teilabrufe an den Baufortschritt gebunden sein.
Welche Unterlagen brauche ich für eine Immobilienfinanzierung?
Typischerweise werden Nachweise zu Einkommen, Eigenmitteln und bestehenden finanziellen Verpflichtungen benötigt. Für ein konkretes Kaufvorhaben kommen verfügbare Objektangaben hinzu, zum Beispiel ein Exposé oder Unterlagen zum Kaufpreis. Eine Übersicht über Einnahmen und Ausgaben kann Rückfragen erleichtern, besonders wenn regelmäßige Verpflichtungen nicht aus Gehaltsnachweisen hervorgehen. Welche Dokumente im Einzelnen erforderlich sind, variiert je nach Finanzierungspartner und Vorhaben.
Was passiert, wenn eine Bank meinen Finanzierungsantrag ablehnt?
Eine Ablehnung bedeutet zunächst, dass dieser Finanzierungspartner dem vorliegenden Antrag nicht zustimmt. Prüfen Sie, welche Punkte dafür ausschlaggebend waren und ob Angaben fehlen oder sich der Finanzierungsbedarf anders darstellen lässt. Ändern sich Kaufpreis, Eigenmitteleinsatz oder Darlehenshöhe, kann eine erneute Prüfung auf veränderter Grundlage erfolgen. Gehen Sie keine verbindliche Kaufverpflichtung ein, solange Sie nicht geklärt haben, wie die Finanzierung weiter abgesichert werden kann.
Kann ich eine Immobilienfinanzierung ohne Eigenkapital abschließen?
Eine Finanzierung ohne Eigenkapital kann grundsätzlich infrage kommen, hängt aber von der individuellen Prüfung durch den Finanzierungspartner ab und ist nicht selbstverständlich. Unterscheiden Sie dabei, ob nur der Kaufpreis oder auch die Kaufnebenkosten finanziert werden sollen. Für die Einschätzung zählen unter anderem Ihre finanzielle Situation, das Objekt und die beantragte Darlehenshöhe. Ermitteln Sie daher vorab, welche eigenen Mittel tatsächlich verfügbar sind und welche Rücklagen Sie nicht einsetzen möchten.


