
Was, wenn das angesparte Vermögen beim Hauskauf größer wirkt, als es tatsächlich ist? Kaufnebenkosten und eine ausreichende Reserve schmälern den Betrag, der für den Kaufpreis zur Verfügung steht. Wer „eigenkapital hauskauf berechnen“ möchte, sollte deshalb nicht nur Kontostände addieren, sondern auch prüfen, welche Mittel rechtzeitig verfügbar sind und welche Ausgaben noch anstehen.
Die Unsicherheit ist verständlich: Neben dem Kaufpreis fallen unter anderem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision an. Außerdem ist nicht jedes Vermögen sofort einsetzbar. Nach dem Kauf sollte finanzieller Spielraum für unerwartete Ausgaben bleiben. Eine realistische Rechnung schafft frühzeitig Orientierung, egal ob Sie in Hennef, Bonn, Köln, Siegburg, Troisdorf oder an einem anderen Ort im Rhein-Sieg-Kreis kaufen möchten.
In diesem Artikel erfahren Sie, welche Kaufkosten Sie einplanen sollten, welche Vermögenswerte als Eigenkapital zählen und wie Sie Ihren verfügbaren Betrag Schritt für Schritt ermitteln. Außerdem geht es darum, eine sinnvolle Rücklage einzubeziehen und Ihre Ausgangslage für ein Finanzierungsgespräch aufzubereiten. So erkennen Sie, welcher Anteil Ihres Vermögens tatsächlich in den Hauskauf fließen kann.
Wichtigste Erkenntnisse
- Trennen Sie Kaufpreis, Kaufnebenkosten und Sicherheitsreserve, damit Ihre Rechnung nicht zu knapp ausfällt.
- Beim eigenkapital hauskauf berechnen hilft eine einfache Formel: verfügbare eigene Mittel abzüglich eingeplanter Nebenkosten und Rücklage.
- Ordnen Sie Ersparnisse, Wertpapiere und weitere Vermögenswerte danach, wie schnell und verlässlich sie für den Kauf verfügbar sind.
- Auch bei wenig Eigenkapital lässt sich die Ausgangslage strukturiert beurteilen. Wägen Sie mögliche Finanzierungsvorteile gegen höhere Belastungen und das Risiko einer zu kleinen Reserve ab.
- Halten Sie Kaufpreis, Kostenannahmen, Eigenmittel, Rücklage und monatliches Budget für das Finanzierungsgespräch übersichtlich fest.
Eigenkapital beim Hauskauf berechnen: Was gehört in die Ausgangsrechnung?
Ein Kontostand allein zeigt noch nicht, wie viel Geld Sie tatsächlich in einen Hauskauf einbringen können. Als Eigenkapital gelten eigene Mittel, die für den Erwerb eingesetzt werden können. Der allgemeine Begriff wird in der Definition von Eigenkapital erläutert. Für Ihre Kaufplanung zählt vor allem, welcher Teil Ihres Vermögens rechtzeitig verfügbar ist und nach Abzug wichtiger Ausgaben übrig bleibt.
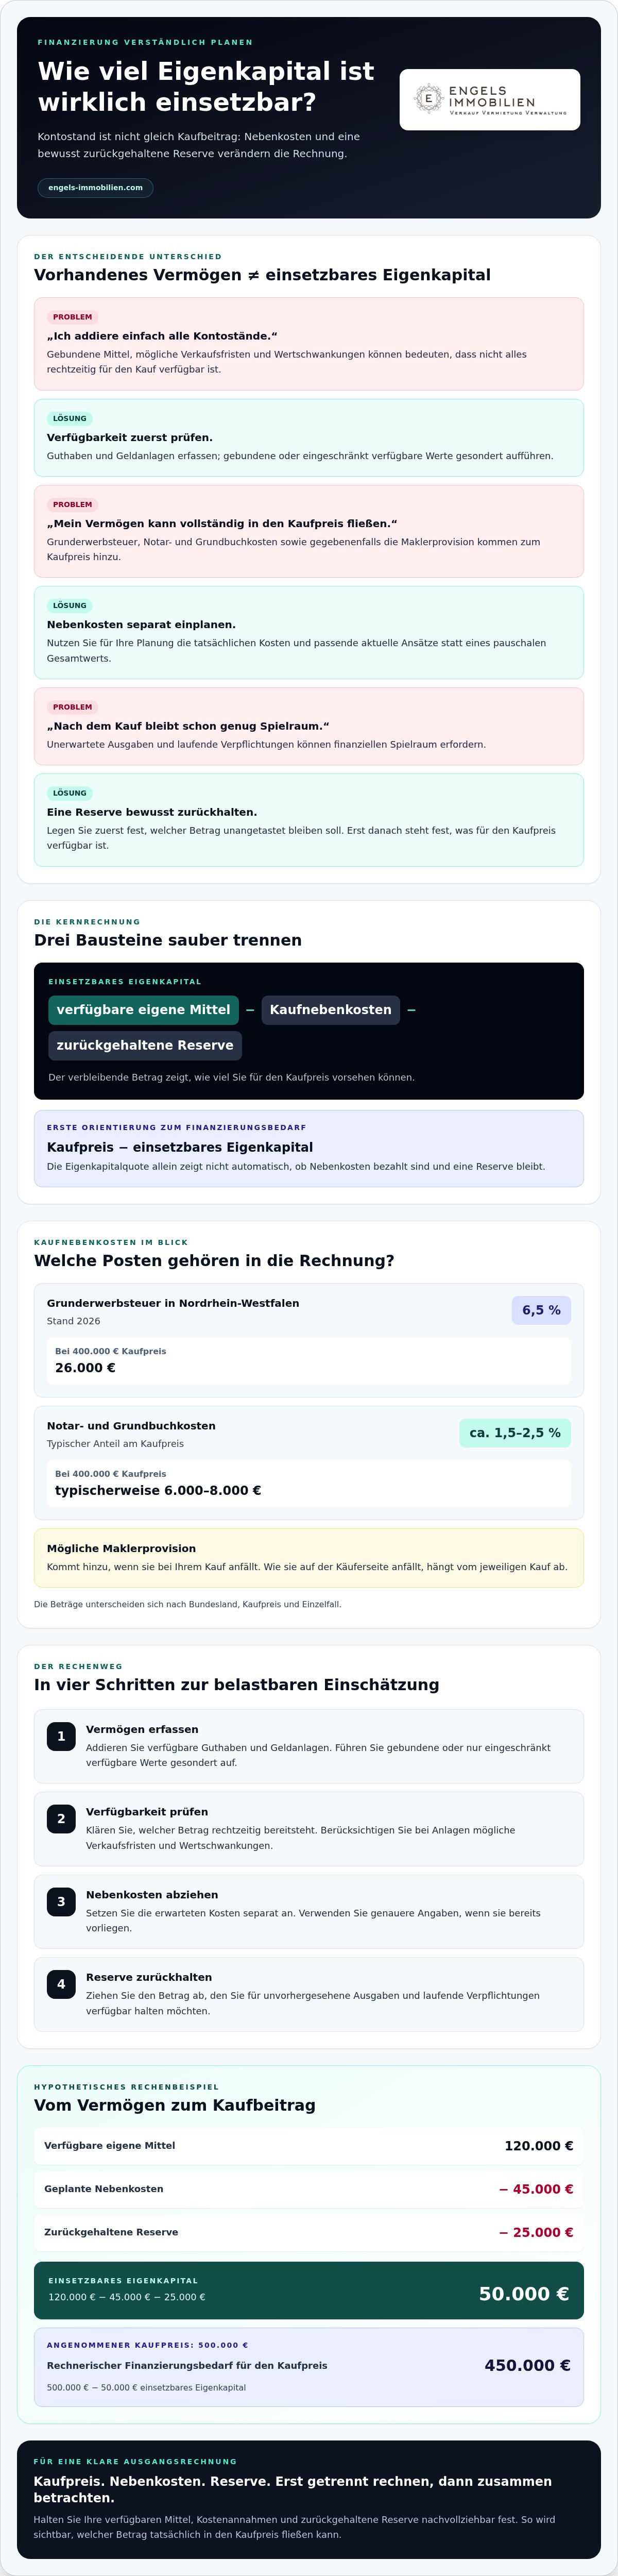
Für eine nachvollziehbare Ausgangsrechnung behandeln Sie drei Bausteine getrennt: den Kaufpreis, die Kaufnebenkosten und Ihre Sicherheitsreserve. Die Kernformel lautet: Einsetzbares Eigenkapital = kurzfristig verfügbare eigene Mittel − Kaufnebenkosten − zurückgehaltene Reserve. Der verbleibende Betrag zeigt, wie viel Sie für den Kaufpreis vorsehen können, ohne notwendige Ausgaben oder finanziellen Spielraum zu übergehen.
Eine Eigenkapitalquote allein bildet den tatsächlichen Finanzierungsbedarf nicht vollständig ab. Sie setzt das eingebrachte Kapital zum Kaufpreis ins Verhältnis, sagt aber nicht automatisch aus, ob die Nebenkosten bereits bezahlt sind oder nach dem Kauf noch eine Reserve bleibt. Erst die getrennte Rechnung macht sichtbar, welcher Betrag wirklich in die Finanzierung einfließen kann.
Welche Kaufkosten gehören neben dem Kaufpreis in die Rechnung?
Planen Sie die Grunderwerbsteuer, die Notar- und Grundbuchkosten sowie eine mögliche Maklerprovision ein, wenn sie bei Ihrem Kauf anfällt. Die Beträge unterscheiden sich nach Bundesland, Kaufpreis und Einzelfall. In Nordrhein-Westfalen beträgt die Grunderwerbsteuer nach dem Stand von 2026 6,5 Prozent. Notar- und Grundbuchkosten liegen typischerweise bei etwa 1,5 bis 2,5 Prozent des Kaufpreises.
Zur Einordnung: Bei einem Kaufpreis von 400.000 € entspricht die Grunderwerbsteuer in Nordrhein-Westfalen 26.000 €. Für Notar und Grundbuch ergeben sich typischerweise weitere 6.000 bis 8.000 €. Eine mögliche Maklerprovision kommt hinzu. Wie sie auf der Käuferseite anfällt, hängt vom jeweiligen Kauf ab. Berücksichtigen Sie für Ihre Planung die aktuellen Ansätze und die tatsächlichen Kosten, statt mit einem pauschalen Gesamtwert zu rechnen.
Was bedeutet einsetzbares Eigenkapital konkret?
Unterscheiden Sie zwischen vorhandenem Vermögen und Geld, das Sie kurzfristig tatsächlich einsetzen können. Guthaben auf einem Konto ist meist unmittelbar verfügbar. Bei Wertpapieren kann ein Verkauf nötig sein; bis dahin können sich Wert und Erlös verändern. Prüfen Sie deshalb Fristen, mögliche Verluste und ob das Geld für andere Verpflichtungen vorgesehen ist.
Verplanen Sie Ihre Rücklage nicht automatisch vollständig. Unerwartete Ausgaben nach dem Kauf oder laufende Verpflichtungen können finanziellen Spielraum erfordern. Legen Sie daher zuerst fest, welchen Betrag Sie zurückhalten möchten. Rechnen Sie erst danach mit den übrigen Mitteln. So können Sie eigenkapital hauskauf berechnen, ohne den vorhandenen Kontostand mit dem tatsächlich einsetzbaren Betrag gleichzusetzen.
Eigenkapital für den Hauskauf Schritt für Schritt berechnen
Für eine belastbare Einschätzung brauchen Sie keine komplizierte Tabelle. Wichtig ist, dass Sie Vermögen, Nebenkosten und Reserve nicht in einer Summe vermischen. Wenn Sie Ihr eigenkapital hauskauf berechnen, gehen Sie die folgenden vier Schritte der Reihe nach durch und halten Sie den jeweiligen Stand Ihrer Planung fest.
Welche Angaben benötigen Sie für die Eigenkapitalrechnung?
Notieren Sie zunächst Ihre Kontostände und Geldanlagen, die zum Berechnungsstichtag verfügbar sein könnten. Ergänzen Sie den geplanten Kaufpreis und Ihre Schätzung der Kaufnebenkosten als getrennte Posten. Legen Sie außerdem fest, welchen Betrag Sie als Reserve unangetastet lassen möchten. So bleibt nachvollziehbar, welche Annahmen hinter Ihrer Rechnung stehen und welche Zahlen sich noch verändern können.
- Vermögen erfassen: Addieren Sie verfügbare Guthaben und Geldanlagen. Führen Sie gebundene oder nur mit Einschränkungen verfügbare Werte gesondert auf.
- Verfügbarkeit prüfen: Klären Sie, welcher Betrag rechtzeitig für den Kauf bereitsteht. Berücksichtigen Sie bei Anlagen mögliche Verkaufsfristen und Wertschwankungen.
- Nebenkosten abziehen: Setzen Sie die für Ihren Kauf erwarteten Kosten separat an. Verwenden Sie keine pauschale Zahl, wenn Ihnen genauere Angaben vorliegen.
- Reserve zurückhalten: Ziehen Sie den Betrag ab, den Sie für unvorhergesehene Ausgaben und laufende Verpflichtungen verfügbar halten möchten.
Als Formel lässt sich der Rechenweg so festhalten: Einsetzbares Eigenkapital E = verfügbare Mittel V − Kaufnebenkosten N − Reserve R. Der daraus folgende Finanzierungsbedarf für den Kaufpreis ist eine erste Orientierung: Kaufpreis P − E. Diese Kurzfassung eignet sich auch, um Ihre Annahmen übersichtlich für ein Finanzierungsgespräch aufzubereiten.
Ein ausdrücklich hypothetisches Beispiel: Angenommen, Sie verfügen über 120.000 €, kalkulieren für Nebenkosten 45.000 € und möchten 25.000 € zurückhalten. Dann bleiben 50.000 € als Beitrag zum Kaufpreis. Bei einem angenommenen Kaufpreis von 500.000 € läge der rechnerische Finanzierungsbedarf für diesen Preis bei 450.000 €. Die Zahlen dienen ausschließlich der Erläuterung und sind keine Aussage über aktuelle Steuer- oder Gebührenbeträge. Ändern sich Ihre Kostenschätzung oder die geplante Reserve, verändert sich auch das Ergebnis.
Wie kommen Sie vom Vermögen zum Finanzierungsbedarf?
Setzen Sie nicht automatisch Ihr gesamtes Vermögen mit sofort verfügbarem Eigenkapital gleich. Nur Beträge, die Sie tatsächlich einsetzen können und wollen, gehören in die Rechnung. Der verbleibende Finanzierungsbedarf hilft, Ihre Ausgangslage einzuordnen, ist aber keine Kreditzusage. Finanzierungspartner betrachten weitere Aspekte Ihrer persönlichen und finanziellen Situation. Die Rolle von Eigenkapital aus Bankensicht bietet dazu einen ergänzenden allgemeinen Einblick.
Wenn Sie Ihre Zahlen für den Immobilienkauf einordnen möchten, unterstützt Engels Immobilien Sie mit einer persönlichen Berechnung und Finanzierungsbegleitung.
Welche Vermögenswerte zählen beim Hauskauf als Eigenkapital?
Für Ihre Planung zählt nicht nur, was Sie besitzen, sondern auch, ob Sie den jeweiligen Betrag zum benötigten Zeitpunkt einsetzen können. Ein Guthaben auf einem Tagesgeldkonto lässt sich anders einschätzen als ein Wertpapierdepot, ein noch laufender Bausparvertrag oder eine bestehende Immobilie. Erfassen Sie Vermögenswerte deshalb einzeln. Prüfen Sie Verfügbarkeit, mögliche Wertveränderungen und vertragliche Bindungen, bevor Sie sie in Ihre Rechnung aufnehmen.
Welche Ersparnisse und Anlagen können einfließen?
Kontoguthaben sind meist besonders einfach nachvollziehbar. Bei anderen Anlagen kommt es auf Fälligkeit, Verkaufs- oder Kündigungsbedingungen und den voraussichtlichen Erlös an. Die folgende Übersicht hilft bei der ersten Einordnung. Sie ersetzt nicht die Prüfung der jeweiligen Unterlagen.
| Vermögensart | Verfügbarkeit | Zu prüfen |
|---|---|---|
| Giro- und Tagesgeldguthaben | In der Regel kurzfristig verfügbar | Welche Beträge sind bereits für laufende Ausgaben oder Verpflichtungen vorgesehen? |
| Bausparguthaben | Abhängig von Vertragsstand und Auszahlungszeitpunkt | Wann kann das Guthaben genutzt werden und welche Vertragsbedingungen gelten? |
| Wertpapiere | Verkauf kann möglich sein, der Erlös ist nicht sicher | Wie lange dauert die Verwertung und wie können Kursschwankungen den Betrag verändern? |
| Versicherungen | Abhängig vom Vertrag und möglicher Auszahlung | Welche Bedingungen, Fristen und finanziellen Folgen hätte eine Auszahlung? |
| Bestehende Immobilie | Kapital wird gegebenenfalls erst durch Verkauf oder andere Verwertung verfügbar | Welcher Betrag wäre nach bestehenden Verpflichtungen tatsächlich verfügbar, und wann? |
Behandeln Sie Bausparverträge, Wertpapiere und Immobilien daher als mögliche Quellen, nicht automatisch als liquide Mittel. Ein Vermögenswert kann auf dem Papier einen bestimmten Wert haben und dennoch nicht rechtzeitig verfügbar sein. Beim eigenkapital hauskauf berechnen sollten Sie nur den Betrag ansetzen, dessen Verfügbarkeit und Höhe für Ihre Planung hinreichend belastbar sind.
Wie behandeln Sie Schenkungen, Erbschaften und Eigenleistungen?
Eine angekündigte Unterstützung durch Angehörige oder eine erwartete Erbschaft sollte erst dann in die Rechnung einfließen, wenn Zeitpunkt und Betrag verlässlich feststehen. Halten Sie Vereinbarungen und Geldflüsse nachvollziehbar fest. Welche Nachweise erforderlich sind und ob steuerliche Fragen entstehen, lässt sich nicht pauschal beantworten. Die individuelle Situation sollte entsprechend geprüft werden.
Eigenleistungen sind ebenfalls von liquiden Geldmitteln zu unterscheiden. Sie können den Finanzierungsplan beeinflussen, sind aber kein frei verfügbares Guthaben. Setzen Sie ihren Wert nicht einfach als Eigenkapital an und gehen Sie nicht davon aus, dass sie vollständig anerkannt werden. Führen Sie sie für eine vorsichtige Übersicht getrennt auf und stellen Sie ihnen nur tatsächlich verfügbare Geldbeträge gegenüber.
Reicht wenig Eigenkapital - und wie viel Reserve sollte bleiben?
Ein kleinerer Eigenkapitalbetrag bedeutet nicht automatisch, dass ein Hauskauf ausgeschlossen ist. Er verändert jedoch die Ausgangslage: Wenn Sie weniger eigene Mittel einbringen, muss ein größerer Anteil des Kaufpreises finanziert werden. Ob das tragbar ist, hängt von Ihrer gesamten finanziellen Situation und der Einschätzung des Finanzierungspartners ab. Eine allgemeingültige Mindestquote oder eine sichere Kreditzusage lässt sich daraus nicht ableiten.
Was verändert sich bei wenig oder keinem Eigenkapital?
Ein höherer Finanzierungsbedarf kann die Prüfung und die angebotenen Konditionen beeinflussen. Welche Anforderungen gelten und wie sich der Eigenkapitalanteil auswirkt, hängt vom Einzelfall ab. Schauen Sie deshalb nicht nur auf eine mögliche Monatsrate, sondern betrachten Sie auch Kaufnebenkosten und laufende Belastbarkeit getrennt. Fehlen eigene Mittel, müssen die Nebenkosten dennoch eingeplant werden. Ob sie mitfinanziert werden können, ist nicht selbstverständlich und gehört in die konkrete Finanzierungsprüfung.
Mehr Eigenkapital kann den benötigten Kreditbetrag verringern und damit die Finanzierung entlasten. Gleichzeitig ist es nicht automatisch sinnvoll, dafür sämtliche Ersparnisse einzusetzen. Eine höhere Einlage kann zwar die Darlehenssumme reduzieren, doch ohne verfügbares Geld für spätere Ausgaben entsteht eine andere Belastung. Entscheidend ist die Balance zwischen Eigenmitteleinsatz und finanzieller Beweglichkeit.
Warum sollte nach dem Kauf Geld verfügbar bleiben?
Auch nach dem Einzug laufen Haushaltskosten weiter, und am Haus können unerwartete Ausgaben oder Instandhaltungsbedarf entstehen. Wie groß die Reserve sinnvollerweise ist, richtet sich unter anderem nach Ihrem monatlichen Budget, bestehenden Verpflichtungen und dem Zustand der Immobilie. Eine pauschale Summe passt nicht zu jeder Lebens- und Kaufsituation.
Betrachten Sie die Tragbarkeit als Zusammenspiel mehrerer Posten:
- Monatsrate: Welcher Betrag bleibt nach regelmäßigen Einnahmen und Ausgaben verlässlich verfügbar?
- Laufende Haushaltskosten: Berücksichtigen Sie Verpflichtungen, die neben dem Darlehen bestehen bleiben.
- Immobilienkosten: Planen Sie laufende Ausgaben und möglichen Instandhaltungsbedarf mit ein.
- Rücklage: Halten Sie Geld für Unvorhergesehenes verfügbar, statt den gesamten Sparbetrag für den Kauf zu verplanen.
Wenn Sie Ihr eigenkapital hauskauf berechnen, testen Sie Ihre Planung auch mit einer niedrigeren Reserve oder höheren laufenden Kosten. Wird das monatliche Budget dadurch zu eng, ist das ein wichtiger Hinweis für die weitere Prüfung, aber kein Grund für vorschnelle Schlüsse. Die passende Einschätzung ergibt sich aus Ihren Zahlen, den Eigenschaften des Objekts und den Finanzierungsbedingungen.
Engels Immobilien unterstützt Sie mit einer nachvollziehbaren Eigenkapital- und Finanzierungsplanung sowie einer Finanzierungsbegleitung für Ihren Hauskauf.
Mit der Eigenkapitalrechnung den nächsten Finanzierungsschritt vorbereiten
Eine gut nachvollziehbare Rechnung erleichtert das Finanzierungsgespräch: Sie können zeigen, welche Mittel vorhanden sind, welche Beträge Sie für Nebenkosten und Rücklagen ansetzen und wo noch Fragen offen sind. Das Ziel ist zunächst eine gemeinsame, realistische Einschätzung Ihrer Ausgangslage, nicht die vorschnelle Festlegung auf einen bestimmten Kreditbetrag. Wenn Sie Ihr eigenkapital hauskauf berechnen, halten Sie deshalb neben den Zahlen auch den Stand und die Grundlage Ihrer Annahmen fest.
Welche Unterlagen und Angaben helfen im Finanzierungsgespräch?
Stellen Sie aktuelle Nachweise zu Einkommen, laufenden Verpflichtungen und verfügbarem Vermögen zusammen. Welche Unterlagen im Einzelnen benötigt werden, kann je nach Situation und Finanzierungspartner unterschiedlich sein. Eine übersichtliche eigene Zusammenstellung hilft dennoch, den Austausch vorzubereiten und Rückfragen gezielt zu klären.
- Kaufvorhaben: Notieren Sie den geplanten Kaufpreis und, sofern bereits bekannt, Angaben zum konkreten Objekt.
- Kaufnebenkosten: Führen Sie Ihre Annahmen zu Grunderwerbsteuer, Notar- und Grundbuchkosten sowie einer möglichen Maklerprovision einzeln auf.
- Verfügbare Mittel: Dokumentieren Sie Kontoguthaben und weitere Vermögenswerte. Kennzeichnen Sie, ob und wann diese voraussichtlich verfügbar sind.
- Rücklage: Halten Sie fest, welchen Betrag Sie nach dem Kauf nicht einsetzen möchten und warum dieser für Ihre Planung wichtig ist.
- Haushaltsbudget: Stellen Sie regelmäßige Einnahmen und Ausgaben gegenüber, damit sich die mögliche monatliche Belastung in den Gesamthaushalt einordnen lässt.
- Offene Punkte: Markieren Sie Schätzungen, noch ausstehende Unterlagen und ungeklärte Beträge ausdrücklich als vorläufig.
Diese Trennung macht Ihre Rechnung verständlich und verhindert, dass eine grobe Schätzung wie ein gesicherter Betrag wirkt. Notieren Sie außerdem, wann Sie Kontostände und andere Werte erfasst haben. So erkennen Sie später, welche Angaben aktualisiert werden müssen, wenn sich das Kaufvorhaben oder Ihre finanzielle Situation verändert.
Wie unterstützt regionale Beratung bei der weiteren Planung?
Im Rhein-Sieg-Kreis und im Raum Hennef, Bonn und Köln können Lage und konkretes Kaufvorhaben die Planung beeinflussen. Setzen Sie regionale Kostenannahmen dennoch nicht ungeprüft an. Entscheidend sind die aktuellen Werte für den jeweiligen Kauf und Ihre individuelle Situation. Engels Immobilien begleitet Kaufinteressierte mit Berechnungen und persönlicher Beratung bei der Vorbereitung. Zur Finanzierungsbegleitung gehört auch die Vermittlung über externe Bank- und Finanzierungspartner. Ihre aufbereitete Übersicht kann dabei als sachliche Grundlage dienen, ohne eine Entscheidung des Finanzierungspartners vorwegzunehmen.
Wenn Sie Ihre Zahlen gemeinsam einordnen und die nächsten Finanzierungsschritte besprechen möchten, unterstützt Engels Immobilien Sie mit einer persönlichen Finanzierungsbegleitung.
Bereiten Sie Ihren nächsten Schritt mit Klarheit vor
Eine Eigenkapitalrechnung ist keine endgültige Entscheidung, sondern eine Grundlage, die sich mit dem konkreten Objekt und den aktuellen Zahlen weiterentwickelt. Halten Sie Ihre Annahmen nachvollziehbar fest und aktualisieren Sie sie, sobald sich Kaufpreis, verfügbare Mittel oder Ihre persönliche Planung ändern. So gehen Sie gut vorbereitet in die nächste Finanzierungsrunde.
Wenn Sie Ihr eigenkapital hauskauf berechnen und die Ergebnisse auf Ihr Vorhaben beziehen möchten, unterstützt Engels Immobilien Sie mit Berechnungen und persönlicher Beratung. Die Finanzierungsvermittlung erfolgt über externe Bank- und Finanzierungspartner. In die Begleitung fließen auch regionale Marktkenntnis im Rhein-Sieg-Kreis sowie im Raum Bonn und Köln ein.
Besprechen Sie Ihre Ausgangslage mit Engels Immobilien und schaffen Sie eine klare Grundlage für Ihre weiteren Schritte. Mit sorgfältiger Vorbereitung können Sie Ihren Immobilienwunsch realistisch und zuversichtlich angehen.
Häufige Fragen zum Eigenkapital beim Hauskauf
Wie berechne ich mein Eigenkapital beim Hauskauf?
Für eine erste Einschätzung addieren Sie die Mittel, die zum geplanten Kaufzeitpunkt verfügbar sein sollen, und ziehen die erwarteten Nebenkosten sowie Ihre persönliche Reserve ab. Beim eigenkapital hauskauf berechnen hilft es, jede Position mit Datum und Herkunft zu notieren. Prüfen Sie die Rechnung erneut, wenn sich Kaufpreis oder Kaufzeitpunkt ändern. Sie zeigt eine mögliche Eigenleistung, ersetzt aber weder die Haushaltsprüfung noch eine konkrete Finanzierungsentscheidung.
Zählen Kaufnebenkosten zum Eigenkapital?
Nein, Kaufnebenkosten sind Ausgaben des Erwerbs und keine eigenen Vermögenswerte. Erfassen Sie sie deshalb separat, damit Sie dieselben Mittel nicht zugleich als Eigenkapital und zur Bezahlung der Kosten ansetzen. Die Höhe hängt unter anderem vom Bundesland und vom konkreten Kauf ab. Für ein Vorhaben in Hennef, Bonn, Köln, Siegburg, Troisdorf oder im Rhein-Sieg-Kreis sollten Sie die jeweils aktuellen Werte und objektspezifischen Angaben zugrunde legen.
Kann ich ein Haus ohne Eigenkapital kaufen?
Eine Finanzierung ohne eigene Mittel kann individuell geprüft werden, steht aber nicht automatisch jedem Haushalt offen. Finanzierungspartner betrachten unter anderem Einkommen, regelmäßige Verpflichtungen, Kaufvorhaben und Objekt. Überlegen Sie vorab, ob neben einer möglichen Darlehensrate ausreichend Spielraum für den Alltag bleibt. Beziehen Sie außerdem die Nebenkosten in die Planung ein. Lassen Sie unterschiedliche Szenarien durchrechnen, statt eine mögliche Finanzierungsform bereits als gesichert anzunehmen.
Kann ich mein Wertpapierdepot als Eigenkapital anrechnen?
Ein Wertpapierdepot kann eine mögliche Eigenkapitalquelle sein, doch der angezeigte Depotwert ist nicht zwingend der Betrag, der später für den Kauf zur Verfügung steht. Kurse können sich bis zum Verkauf verändern, und ein Verkauf muss zeitlich zur Zahlungsplanung passen. Überlegen Sie auch, ob Sie bestimmte Anlagen aus persönlichen Gründen behalten möchten. Wie ein Finanzierungspartner die Mittel berücksichtigt, wird anhand des Einzelfalls beurteilt.
Sollte ich alle Ersparnisse in den Hauskauf einbringen?
Nein, es kann sinnvoll sein, einen Teil der Ersparnisse für spätere Ausgaben verfügbar zu halten. Prüfen Sie dazu, welche regelmäßigen Kosten nach dem Kauf weiterlaufen und welche Ausgaben am Haus absehbar sein könnten. Ein hilfreicher Praxistest: Stellen Sie Ihrem Haushaltsbudget neben der erwarteten Finanzierung auch mögliche zusätzliche Belastungen gegenüber. So erkennen Sie eher, ob Ihre Planung selbst dann noch Spielraum lässt, wenn eine Ausgabe unerwartet hinzukommt.
Senkt mehr Eigenkapital die Kosten einer Baufinanzierung?
Mehr Eigenkapital kann den benötigten Kreditbetrag verringern und die Beurteilung einer Finanzierung beeinflussen. Daraus folgt jedoch keine feste Zusage für günstigere Konditionen, denn die Entscheidung hängt von mehreren persönlichen und objektbezogenen Faktoren ab. Vergleichen Sie deshalb verschiedene Finanzierungsvarianten anhand von Monatsrate, Laufzeit und verbleibender Reserve. Verbindliche Konditionen ergeben sich erst im konkreten Angebot eines Finanzierungspartners.


