
Die Bank ist bei einer Immobilienfinanzierung nicht automatisch die bessere Anlaufstelle: Sie bietet eigene Finanzierungslösungen an, während ein Finanzierungsvermittler Angebote verschiedener Darlehensgeber gegenüberstellen kann. Wer sich fragt, was besser ist: ein Makler oder die Bank, sollte deshalb vor allem darauf achten, wie viel Auswahl und persönliche Begleitung gebraucht werden.
Eine Immobilienentscheidung bringt oft mehrere Fragen mit sich. Neben den Finanzierungskonditionen zählen auch die Unterstützung bei der Immobiliensuche, die Begleitung von Gesprächen und der Weg bis zum Vertragsabschluss. Welche Kosten entstehen, hängt davon ab, welche Leistung vereinbart wird und wie die Vermittlung ausgestaltet ist.
In diesem Artikel erfahren Sie, worin sich Makler und Bank bei Immobilienkauf und Finanzierung unterscheiden und wann welcher Weg passend ist. Außerdem lesen Sie, wie Preisverhandlungen und Vertragsabschluss ablaufen und worauf Sie bei den Kosten achten sollten.
Wichtigste Erkenntnisse
- Entscheiden Sie anhand Ihres Bedarfs: Eine Bank bietet ihre eigenen Finanzierungslösungen an, während ein Vermittler bei der Suche nach einer passenden Finanzierung unterstützen kann.
- Klären Sie, wessen Interessen vertreten werden. Ein Makler, der rechtmäßig für beide Vertragsparteien tätig ist, muss neutral bleiben und die Interessen beider Seiten berücksichtigen.
- Unterscheiden Sie Vermittlungsleistung und Vertragsabschluss: Eine Maklerprovision wird grundsätzlich erst fällig, wenn durch Nachweis oder Vermittlung ein Vertrag zustande kommt.
- Wenn Sie neben der Finanzierung auch Unterstützung beim Immobilienkauf oder -verkauf benötigen, kann eine passende Immobilienbegleitung den nächsten Schritt erleichtern.
Finanz- und Kreditvermittlung
Bei der Immobilienfinanzierung vermittelt ein Makler Kontakte oder Angebote; die Bank stellt ihr eigenes Darlehen bereit. Welche Regeln und Kosten gelten, hängt davon ab, ob Sie eine Immobilie kaufen, vermitteln lassen oder finanzieren.
Regeln für Provision und Finanzierung
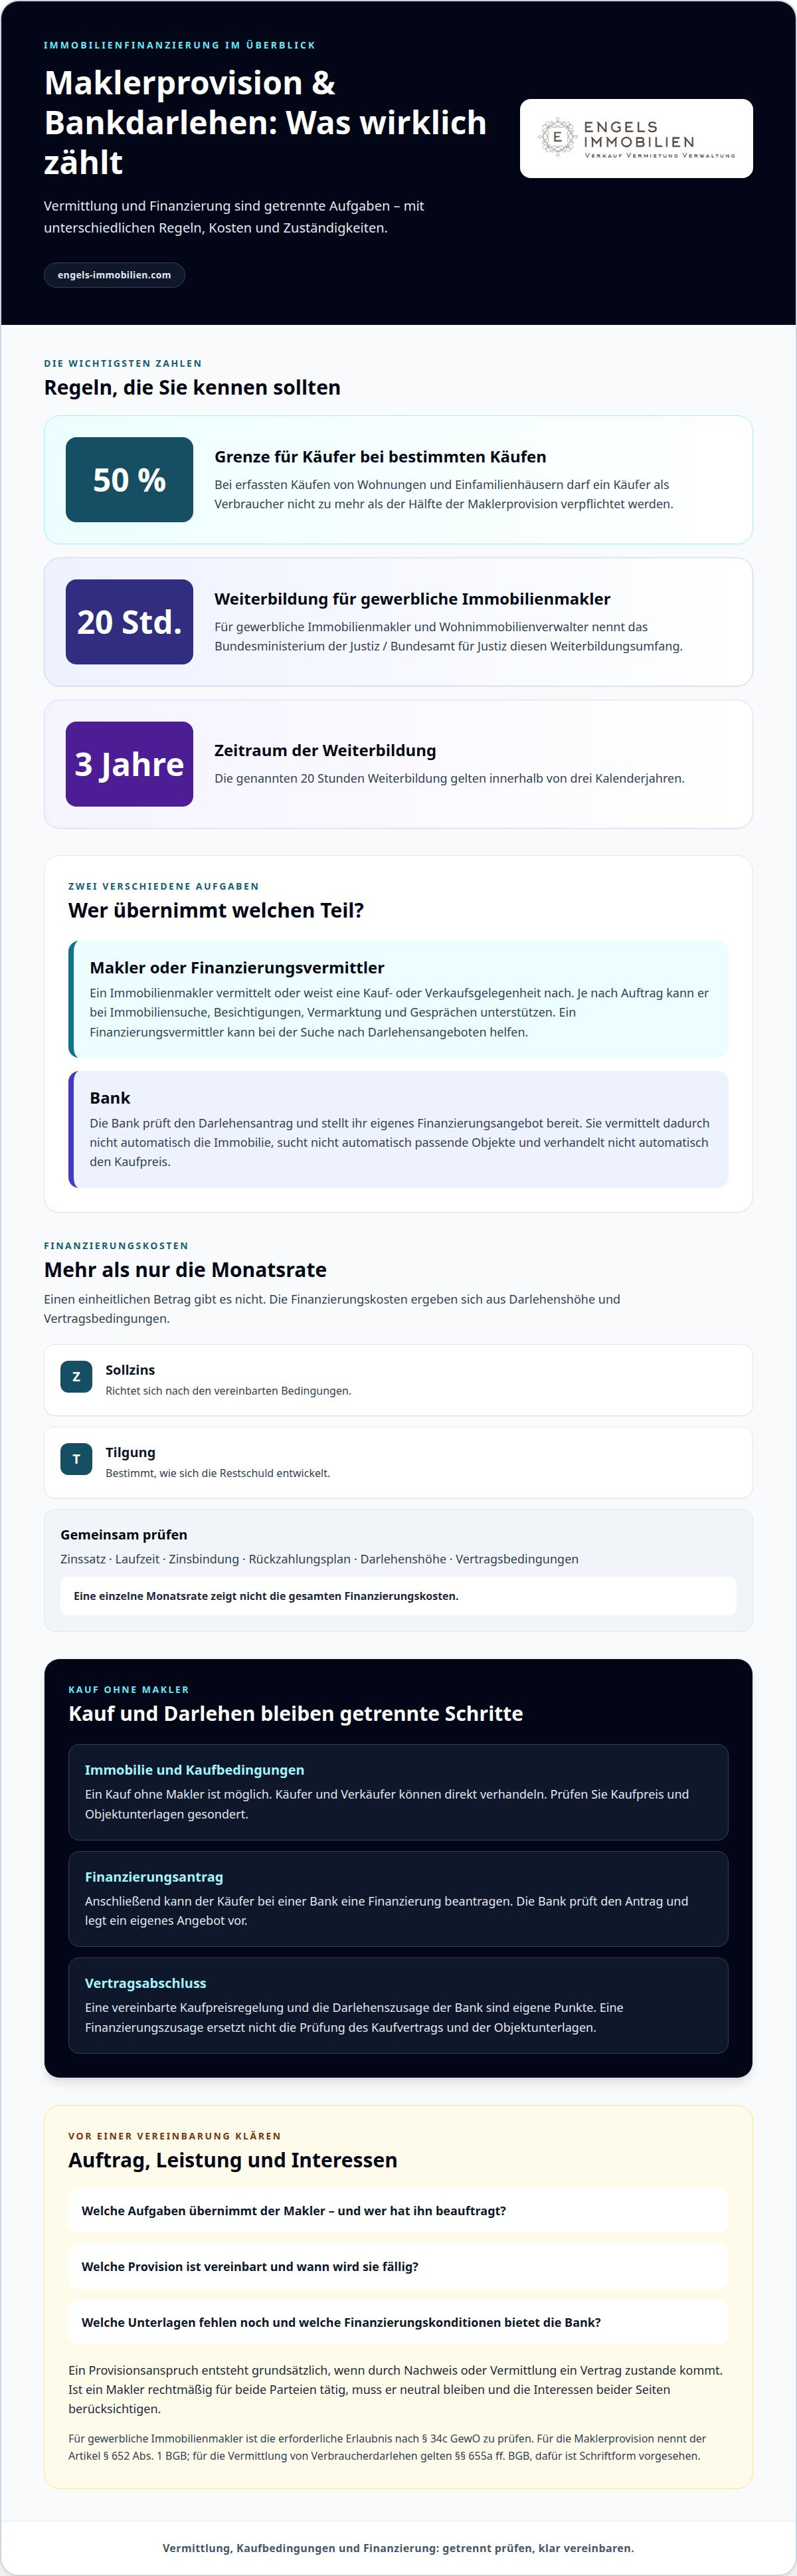
Für die Maklerprovision zählt zunächst die vereinbarte Leistung. Nach § 652 Abs. 1 BGB entsteht ein Provisionsanspruch grundsätzlich, wenn durch Nachweis oder Vermittlung ein Vertrag zustande kommt. Bei erfassten Käufen von Wohnungen und Einfamilienhäusern darf ein Käufer als Verbraucher nicht zu mehr als der Hälfte der Maklerprovision verpflichtet werden. Die Finanzierung selbst regelt ein separater Darlehensvertrag. Für die Vermittlung von Verbraucherdarlehen gelten §§ 655a ff. BGB; dafür ist Schriftform vorgesehen.
Finanzierungskosten bei einer Bank
Bei einem Bankdarlehen sind Sollzins und Tilgung entscheidend für die laufende Belastung. Der Sollzins richtet sich nach den vereinbarten Bedingungen; die Tilgung bestimmt, wie sich die Restschuld entwickelt. Prüfen Sie Zinssatz, Laufzeit, Zinsbindung und Rückzahlungsplan gemeinsam. Eine einzelne Monatsrate zeigt nicht die gesamten Finanzierungskosten. Auch Darlehenshöhe und Vertragsbedingungen spielen eine Rolle. Einen einheitlichen Betrag gibt es nicht, denn die Kosten ergeben sich aus diesen Faktoren.
Immobilienkauf ohne Makler über die Bank
Ja, ein Kauf ohne Makler ist möglich. Sie können direkt mit dem Verkäufer verhandeln und anschließend bei einer Bank eine Finanzierung beantragen. Die Bank vermittelt dadurch nicht automatisch die Immobilie: Sie prüft den Darlehensantrag und legt ein Finanzierungsangebot vor. Betrachten Sie Kaufpreis, Objektunterlagen und Finanzierung als getrennte Punkte. Haben Käufer und Verkäufer beispielsweise den Kaufpreis vereinbart, ist die Darlehenszusage der Bank ein eigener Schritt.
Seriosität und Qualifikation prüfen
Prüfen Sie bei einem gewerblichen Immobilienmakler zuerst die erforderliche Erlaubnis nach § 34c GewO. Fragen Sie außerdem nach dem konkreten Auftrag, den Leistungen und der Provisionsvereinbarung. Das Bundesministerium der Justiz / Bundesamt für Justiz nennt für gewerbliche Immobilienmakler und Wohnimmobilienverwalter 20 Stunden Weiterbildung innerhalb von drei Kalenderjahren. Bei Banken hilft ein schriftliches Angebot: Vergleichen Sie Zinssatz, Laufzeit, Tilgungsplan und mögliche Vertragsbedingungen. So erkennen Sie, welche Leistung der jeweilige Anbieter tatsächlich übernimmt.
Definition des Begriffs Makler
Ein Immobilienmakler vermittelt oder weist eine Gelegenheit zum Kauf oder Verkauf nach. Nach § 93 HGB ist ein Handelsmakler gewerbsmäßig für andere tätig, ohne dauerhaft durch ein Rechtsverhältnis mit der Vermittlung betraut zu sein. Nach § 1 HGB gilt ein Makler als selbständiger Kaufmann. Seine Aufgabe unterscheidet sich damit von der Bank: Diese prüft und gewährt eine Finanzierung, vermittelt aber nicht automatisch den Kaufvertrag.
Für Käufer kann ein Makler die Immobiliensuche, Besichtigungen und Abstimmung mit dem Verkäufer begleiten. Verkäufer erhalten Unterstützung bei der Vermarktung und bei Gesprächen mit Interessenten. Wichtig ist, vorab Auftrag, Provision und Leistungsumfang zu klären. Eine Bank bietet Finanzierungsmöglichkeiten, sucht aber nicht automatisch passende Immobilien oder verhandelt den Kaufpreis.
Ein Maklervertrag verpflichtet den Makler grundsätzlich nicht dazu, tatsächlich tätig zu werden. Lesen Sie daher vor der Unterschrift, welche Aufgaben vereinbart sind und wann eine Provision fällig wird. Bei einem Kauf können beispielsweise Exposé, Besichtigung und Vermittlung relevant sein.
Ein Risiko entsteht, wenn Käufer die Rolle des Maklers mit der Prüfung durch die Bank verwechseln. Der Makler vermittelt den Kontakt oder den Vertrag, während die Bank die Finanzierung beurteilt. Auch eine Finanzierungszusage ersetzt nicht die sorgfältige Prüfung des Kaufvertrags und der Objektunterlagen. Gehen Sie die Schritte deshalb getrennt durch: Objektinformationen prüfen, Kaufbedingungen klären und Finanzierung abschließen.
Eine kurze Fragenliste hilft bei den Gesprächen: Welche Leistungen übernimmt der Makler? Wer zahlt die Provision? Welche Unterlagen fehlen noch? Welche Finanzierungskonditionen bietet die Bank an? So wird klar, wer für welchen Schritt zuständig ist. Gerade beim Kauf sollten Vermittlung, Preisverhandlung und Darlehensvertrag getrennt betrachtet werden.
Wenn Sie Ihren nächsten Schritt beim Immobilienkauf geordnet vorbereiten möchten, können Sie den Kaufprozess strukturiert angehen. Entscheidend bleibt, dass Sie die Vermittlungsleistung und die Finanzierung als getrennte Aufgaben betrachten und die vereinbarten Bedingungen vor dem Abschluss nachvollziehen.
Interessenvertretung und Neutralität
Bei einer Immobilienvermittlung kommt es darauf an, wer den Auftrag erteilt hat. Ein Makler kann für Käufer, Verkäufer oder beide Seiten tätig sein. Ist er rechtmäßig für beide Parteien tätig, muss er neutral bleiben und die Interessen beider berücksichtigen. Er verfolgt dann nicht ausschließlich die Ziele einer Seite.
Für Verkäufer kann der Makler Angebote sammeln und Gespräche koordinieren. Käufer erhalten Informationen zum Objekt und Unterstützung bei der Abstimmung. Klären Sie zu Beginn, wer den Makler beauftragt hat und welche Aufgaben dazugehören. Vermittelt derselbe Makler Käufer und Verkäufer, darf er keine Seite bevorzugen.
Eine Bank hat eine andere Rolle: Sie prüft, ob ein Darlehen zu den Anforderungen des Instituts und zur finanziellen Situation des Kreditnehmers passt. Damit vertritt sie nicht automatisch die Interessen des Käufers gegenüber dem Verkäufer. Ein Finanzierungsvermittler kann bei der Suche nach Darlehensangeboten unterstützen. Entscheidend ist, welche Anbieter er berücksichtigt und auf welcher Grundlage er Empfehlungen ausspricht.
Die Provision kann mögliche Interessenkonflikte sichtbar machen. Fragen Sie vor einer Vereinbarung, wer sie zahlt und welche Leistung damit verbunden ist. Lassen Sie sich außerdem erklären, ob der Makler für eine oder beide Parteien handelt. Eine klare Antwort erleichtert es, Empfehlungen einzuordnen und Vermittlung, Beratung sowie Finanzierung als getrennte Aufgaben zu betrachten.
Für den Vergleich können Sie drei Punkte schriftlich festhalten:
- Auftrag: Welche Partei hat den Makler beauftragt?
- Leistung: Geht es um Objektvermittlung, Finanzierung oder beides?
- Vergütung: Wer zahlt die Provision, und wofür?
Diese Fragen schaffen eine klare Grundlage für das Gespräch. Beauftragt ein Verkäufer beispielsweise einen Makler mit dem Verkauf, sollte der Käufer die Rolle des Maklers von der eigenen Finanzierungsberatung trennen. So lässt sich besser beurteilen, wessen Interessen bei jeder Empfehlung berücksichtigt werden.
Preisverhandlung und Vertragsabschluss
Die Maklerprovision ist nicht bundesweit einheitlich festgelegt. Sie richtet sich nach Vereinbarung und örtlicher Übung. Bei erfassten Käufen von Wohnungen und Einfamilienhäusern darf der Käufer als Verbraucher nicht mehr als die Hälfte übernehmen. Schließen Käufer und Verkäufer jeweils eigene Maklerverträge, müssen beide die Provision in gleicher Höhe tragen.
Ein Makler kann Objektinformationen bereitstellen, Besichtigungen organisieren und Angebote zwischen den Parteien vermitteln. Bei Preisgesprächen unterstützt er den Austausch, entscheidet aber nicht selbst über den Kaufpreis. Halten Sie Ihr Angebot, besprochene Bedingungen und offene Fragen schriftlich fest. Grundsätzlich erhält der Makler nur dann eine Provision, wenn infolge seines Nachweises oder seiner Vermittlung ein Vertrag zustande kommt.
Ein Immobilienkauf mit Makler und Bank lässt sich in klaren Schritten ordnen:
- Prüfen Sie Objektinformationen und klären Sie offene Fragen zum Kaufgegenstand.
- Vereinbaren Sie mit dem Verkäufer den Kaufpreis und die weiteren Bedingungen.
- Reichen Sie die benötigten Angaben bei der Bank ein und besprechen Sie das Darlehen.
- Lesen Sie den Kaufvertragsentwurf sorgfältig, bevor Sie den Abschluss vorbereiten.
Für Maklerverträge über Wohnungen und Einfamilienhäuser mit Verbrauchern gilt die Textform. Eine Vereinbarung, die Maklerkosten auf den Käufer abwälzt, muss notariell beurkundet werden, weil sie Teil der Gegenleistung des Kaufvertrags ist. Achten Sie darauf, dass die Kostenregelung im Vertragsentwurf klar erkennbar ist. So können Sie vor dem Abschluss nachvollziehen, welche Pflichten für Käufer und Verkäufer entstehen.
Bank und Makler übernehmen unterschiedliche Aufgaben: Die Bank beurteilt die Finanzierung und vereinbart Darlehenskonditionen. Der Makler begleitet die Immobilienvermittlung und den Austausch über den Kaufpreis. Stimmen Sie beide Abläufe aufeinander ab, damit Finanzierungsentscheidung und vereinbarte Kaufbedingungen zusammenpassen.
Wenn Sie den Ablauf eines Immobilienkaufs geordnet angehen möchten, lassen Sie sich beim Immobilienkauf begleiten.
Die Höhe sollten Sie deshalb nicht allein aus einer allgemeinen Angabe ableiten: Bei Immobilienverkäufen kann die ortsübliche Provision zwischen 3 und 6 Prozent des Kaufpreises zuzüglich Umsatzsteuer liegen. Einschließlich Umsatzsteuer können 3,57 bzw. 7,14 Prozent des Kaufpreises anfallen. Entscheidend ist, welche Vergütung im konkreten Maklervertrag vereinbart wurde und welche Partei sie trägt.
Der Provisionsanspruch hängt außerdem am Erfolg der Tätigkeit: Nach § 652 Abs. 1 BGB entsteht er grundsätzlich nur, wenn durch Nachweis oder Vermittlung ein Vertrag zwischen Auftraggeber und Drittem zustande kommt. Für Maklerverträge über Wohnungen und Einfamilienhäuser, bei denen der Käufer Verbraucher ist, gilt § 656a BGB k. F. Die Begrenzung der Käuferbeteiligung ist in § 656d Abs. 1 Satz 1 BGB k. F. geregelt. Eine Abwälzungsvereinbarung muss nach § 311b Absatz 1 BGB notariell beurkundet werden.
Engels Immobilien: Immobilienverkauf
Engels Immobilien unterstützt Sie beim geplanten Immobilienverkauf und begleitet Sie bei den nächsten Schritten. Auch beim Immobilienkauf und bei der Vermietung stehen wir Eigentümern und Interessenten zur Seite. Eine professionelle Wertermittlung kann helfen, eine Verkaufsentscheidung vorzubereiten und den finanziellen Rahmen einzuschätzen.
Wenn Sie zwischen Bank und Makler abwägen, hängt der passende Ansprechpartner von Ihrer Aufgabe ab: Die Bank begleitet die Finanzierung, während Engels Immobilien Sie bei Verkauf, Kauf oder Vermietung unterstützt. So lassen sich Immobilienvermittlung und Darlehensentscheidung auseinanderhalten und die nächsten Schritte gezielt planen.
Besprechen Sie Ihren geplanten Immobilienverkauf oder Kauf mit Engels Immobilien. Nehmen Sie jetzt Kontakt auf, um die nächsten Schritte zu klären.
Den nächsten Schritt passend zu Ihrer Situation wählen
Eine Immobilienentscheidung wird überschaubarer, wenn Sie zuerst festlegen, was geklärt werden muss: die Finanzierung, die Suche nach einem Objekt oder der geplante Verkauf. So können Sie Ihr nächstes Gespräch gezielt vorbereiten und Ihre Prioritäten benennen. Bei der Frage, was besser ist, ein Makler oder eine Bank, kommt es darauf an, welche Aufgabe gerade ansteht.
Notieren Sie vorab Ihre wichtigsten Ziele und offenen Fragen. Wenn Sie einen Kauf vorbereiten, helfen klare Vorstellungen zum Objekt und zum zeitlichen Ablauf. Steht ein Verkauf an, können Ihre Erwartungen an die Vermarktung das erste Gespräch strukturieren. Diese Vorbereitung erleichtert es, gemeinsam einen sinnvollen nächsten Schritt zu bestimmen.
Wenn Sie Ihre Immobilienpläne persönlich besprechen möchten, nehmen Sie Kontakt zu Engels Immobilien auf. Gehen Sie Ihre Entscheidung in Ihrem eigenen Tempo an, mit einem klaren Blick auf das, was für Sie als Nächstes zählt.
Häufige Fragen
An wen muss ich mich wenden?
Wenden Sie sich für ein Darlehen an eine Bank oder einen Finanzierungsvermittler; für die Immobiliensuche oder den Verkauf ist ein Makler passend. Bei der Frage, was besser ist, ein Makler oder eine Bank, kommt es auf Ihr aktuelles Anliegen an. Für Immobilienvorhaben in Hennef, Bonn, Köln, im Rhein-Sieg-Kreis, in Siegburg oder Troisdorf unterstützt Engels Immobilien Sie bei den nächsten Schritten rund um die Immobilie.
Verkaufen mit einem Immobilienmakler: Worin liegt der Vorteil?
Ein Immobilienmakler kann die Vermarktung koordinieren und organisatorische Aufgaben übernehmen. Dazu gehören etwa ein Exposé, die Abstimmung von Besichtigungen und Gespräche mit Interessenten. Für Sie als Eigentümer ist es hilfreich, wenn Objektinformationen gebündelt und Rückmeldungen geordnet weitergegeben werden. So behalten Sie den Überblick über Anfragen und können Angebote besser vergleichen.
Was ist der Unterschied zwischen Immobilienmakler und Bank beim Hauskauf?
Was ist besser: Makler oder Bank? Das hängt davon ab, welchen Schritt Sie planen. Der Makler unterstützt die Vermittlung zwischen Käufer und Verkäufer, die Bank prüft und finanziert das Darlehen. Ein Makler kann Besichtigungen und die Kommunikation zum Objekt organisieren, während die Bank Ihre Angaben für eine Finanzierungsentscheidung bewertet. Planen Sie beide Gespräche getrennt.
Welche Finanzierung und Beratung bietet eine Bank beim Immobilienkauf?
Eine Bank kann Ihnen ein Immobiliendarlehen mit individuell vereinbarten Konditionen anbieten. Im Gespräch stehen typischerweise Darlehensbetrag, Zinssatz, Tilgung und Laufzeit im Mittelpunkt. Bereiten Sie Angaben zu Einkommen, Eigenmitteln und zum gewünschten Objekt vor. So kann die Bank Ihre finanzielle Situation einordnen und ein Angebot erstellen, das Sie anhand der monatlichen Belastung und der Vertragsbedingungen beurteilen können.


